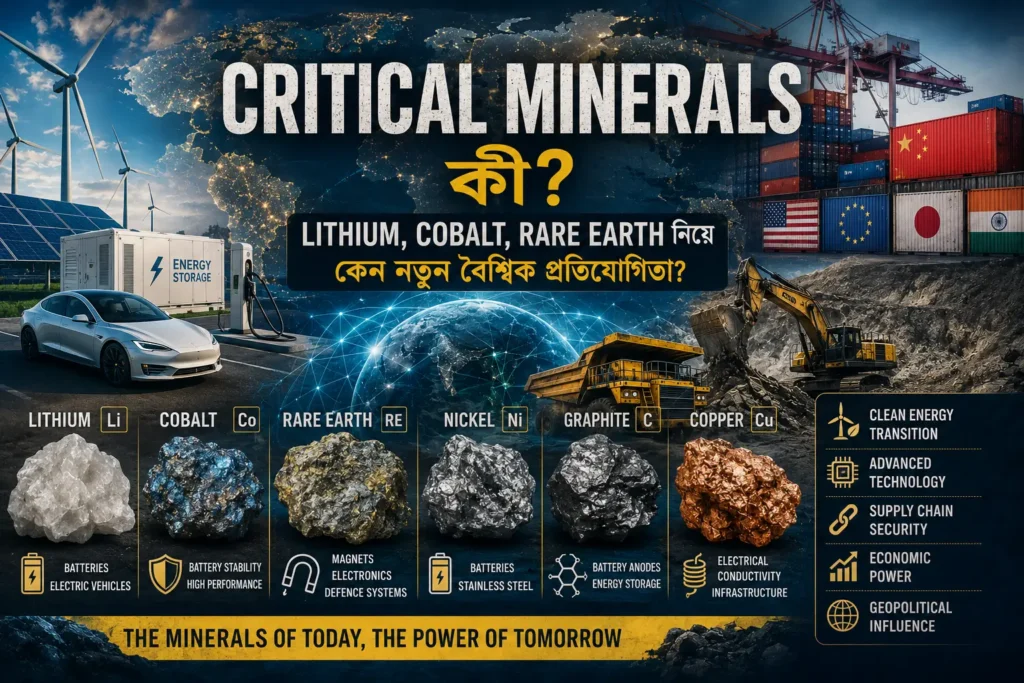
Lithium, Cobalt ও Rare Earth—ভবিষ্যতের battery, EV ও advanced technology-এর জন্য গুরুত্বপূর্ণ minerals এখন বৈশ্বিক প্রতিযোগিতার কেন্দ্রে।
গাড়ি কারখানা হঠাৎ বন্ধ। কারণ ইঞ্জিনে সমস্যা নয়—একটি ছোট্ট magnet তৈরির কাঁচামাল আসছে না।
২০২৫ সালের এপ্রিলে ঠিক এমনটাই ঘটেছিল। চীন সাতটি heavy rare earth element-এর ওপর রপ্তানি নিয়ন্ত্রণ জারি করার পর যুক্তরাষ্ট্র, ইউরোপ ও অন্যান্য অঞ্চলের গাড়ি নির্মাতারা permanent magnet সংকটে পড়ে যায়। আন্তর্জাতিক জ্বালানি সংস্থা IEA-এর বিশ্লেষণ বলছে, কিছু কারখানাকে উৎপাদন কমাতে বা সাময়িকভাবে বন্ধ রাখতেও হয়েছিল।
তেল নয়, গ্যাস নয়—এবার সংকট তৈরি করেছিল একধরনের ধাতু। এখান থেকেই বোঝা যায় কেন Critical Minerals এখন একবিংশ শতাব্দীর ভূরাজনীতির কেন্দ্রীয় বিষয় হয়ে উঠছে।
Critical Minerals আসলে কী?
সহজ ভাষায়, যেসব খনিজ কোনো দেশের অর্থনীতি, জাতীয় নিরাপত্তা, জ্বালানি রূপান্তর বা গুরুত্বপূর্ণ প্রযুক্তির জন্য অপরিহার্য, কিন্তু যাদের সরবরাহ শৃঙ্খল কোনো না কোনো কারণে ঝুঁকিপূর্ণ, সেগুলোকেই Critical Minerals বলা হয়।
এখানে একটি গুরুত্বপূর্ণ বিষয় মনে রাখা দরকার—এই তালিকা সব দেশে এক নয়। একটি খনিজ যুক্তরাষ্ট্রের কাছে যতটা গুরুত্বপূর্ণ, ইউরোপীয় ইউনিয়ন বা ভারতের কাছে তার গুরুত্ব ভিন্ন হতে পারে। অর্থাৎ “critical” শব্দটি শুধু খনিজের বৈশিষ্ট্য নয়—এটি সরবরাহ-ঝুঁকি ও কৌশলগত গুরুত্বের সঙ্গেও সম্পর্কিত।
ইউরোপীয় কমিশনের Critical Raw Materials Act ফ্যাক্টশিট অনুযায়ী, ক্রিটিক্যালিটি নির্ধারণে দুটো মানদণ্ড ব্যবহার করা হয়—অর্থনৈতিক গুরুত্ব ও সরবরাহ-ঝুঁকি।
কেন হঠাৎ এত গুরুত্বপূর্ণ হয়ে উঠল
বিশ্বের জ্বালানি ব্যবস্থা বদলে যাচ্ছে। গাড়ি ধীরে ধীরে জ্বালানি তেল থেকে ইলেকট্রিক ভেহিকল-এর দিকে যাচ্ছে, সোলার-উইন্ড পাওয়ার বাড়ছে, ব্যাটারি স্টোরেজের চাহিদা বাড়ছে, আর AI infrastructure-এর জন্য ডেটা সেন্টার ও বিদ্যুৎ সক্ষমতা বাড়ছে। প্রযুক্তি যত উন্নত হচ্ছে, খনিজের ওপর নির্ভরতাও তত বাড়ছে।
ফলে Critical Minerals এখন শুধু খনি শিল্পের বিষয় নয়—এটি Technology, Economy, Energy, Security ও Geopolitics-এর সংযোগস্থলে পরিণত হয়েছে।
চারটি মূল খনিজ যা বদলে দিচ্ছে বিশ্বের সমীকরণ
Lithium: “সাদা সোনা”
আধুনিক rechargeable battery প্রযুক্তির কেন্দ্রে আছে lithium—electric vehicle, smartphone, laptop ও energy storage-এ ব্যবহৃত হয়। বিশ্ব যত জ্বালানি তেলনির্ভর গাড়ি থেকে বৈদ্যুতিক গাড়িতে সরে যাবে, ব্যাটারির চাহিদা তত বাড়বে—আর তার সঙ্গে lithium-এর কৌশলগত গুরুত্বও।
দক্ষিণ আমেরিকার Lithium Triangle—আর্জেন্টিনা, বলিভিয়া ও চিলি—বিশ্বের lithium সম্পদের আলোচনায় সবচেয়ে গুরুত্বপূর্ণ, সঙ্গে অস্ট্রেলিয়াও একটি বড় সরবরাহকারী। তবে শুধু কোনো দেশে খনিজ থাকা মানেই পুরো সরবরাহ শৃঙ্খল নিয়ন্ত্রণ করা নয়—mining-এর পর প্রয়োজন হয় processing, refining ও chemical conversion।
Cobalt: একটি দেশে কেন্দ্রীভূত ঝুঁকি
কিছু lithium-ion battery chemistry-তে cobalt গুরুত্বপূর্ণ ভূমিকা রাখে। কিন্তু এর সবচেয়ে বড় ভূরাজনৈতিক সমস্যা সরবরাহ-কেন্দ্রীকরণ। ইউরোপীয় কমিশনের তথ্য অনুযায়ী, বিশ্বের cobalt উত্তোলনের বেশিরভাগ হয় Democratic Republic of the Congo (DRC)-তে, আর এর প্রায় ৬০ শতাংশ পরিশোধিত হয় চীনে।
DRC-তে cobalt mining নিয়ে শ্রম অধিকার, শিশুশ্রম ও কর্মপরিবেশ নিয়ে দীর্ঘদিনের আন্তর্জাতিক উদ্বেগও রয়েছে। এ কারণে battery শিল্প এখন এমন chemistry তৈরির চেষ্টা করছে যেখানে cobalt কম লাগে—প্রযুক্তি এখানে সরাসরি ভূরাজনীতিকে প্রভাবিত করছে।
Rare Earth Elements: নাম “বিরল” হলেও কৌশলগতভাবে অপরিহার্য
Rare Earth Elements (REE) হলো নিওডিমিয়াম, প্রাসিওডিমিয়াম, ডিসপ্রোসিয়াম ও টার্বিয়ামসহ ১৭টি বিশেষ রাসায়নিক মৌলের একটি গ্রুপ, যা powerful permanent magnet তৈরিতে ব্যবহৃত হয়—wind turbine, electric motor, precision missile guidance, radar, fighter aircraft ও satellite-এ।
এখানে একটি ভুল ধারণা প্রচলিত—শুধু চীনের কাছেই rare earth আছে। বাস্তবে অস্ট্রেলিয়া, যুক্তরাষ্ট্র ও ব্রাজিলেও rare earth সম্পদ রয়েছে। সমস্যা হলো mining আর processing এক জিনিস নয়। ইউরোপীয় কমিশনের একই ফ্যাক্টশিট জানাচ্ছে, permanent magnet-এ ব্যবহৃত বিশ্বের প্রায় ১০০ শতাংশ rare earth চীনে পরিশোধিত হয়, আর দেশটির magnesium সরবরাহে EU-এর নির্ভরতা ৯৭ শতাংশ।
২০২৫-২৬ সালের বাস্তব সংকট: চীনের রপ্তানি নিয়ন্ত্রণ কীভাবে বিশ্বকে নাড়িয়ে দিল
তত্ত্বের চেয়ে সাম্প্রতিক ঘটনা এই ঝুঁকি অনেক ভালোভাবে দেখায়।
২০২৫ সালের ৯ এপ্রিল চীন সাতটি heavy rare earth element ও সংশ্লিষ্ট পণ্যের ওপর রপ্তানি নিয়ন্ত্রণ জারি করে। রপ্তানি হঠাৎ কমে যাওয়ায় যুক্তরাষ্ট্র ও ইউরোপের গাড়ি নির্মাতারা magnet সংকটে পড়ে, কিছু কারখানা উৎপাদন কমাতে বাধ্য হয়।
পরিস্থিতি আরও জটিল হয় ২০২৫ সালের অক্টোবরে, যখন চীনের বাণিজ্য মন্ত্রণালয় Announcement No. 61-এর মাধ্যমে এযাবৎকালের সবচেয়ে কঠোর rare earth ও magnet রপ্তানি নিয়ন্ত্রণ ঘোষণা করে। সেন্টার ফর স্ট্র্যাটেজিক অ্যান্ড ইন্টারন্যাশনাল স্টাডিজ (CSIS)-এর বিশ্লেষণ অনুযায়ী, এই প্রথমবারের মতো চীন যুক্তরাষ্ট্রের বহুল ব্যবহৃত “foreign direct product rule” পদ্ধতির অনুরূপ একটি নিয়ম প্রয়োগ করে—অর্থাৎ চীনা উপাদান সামান্য পরিমাণেও (মাত্র ০.১%) ব্যবহৃত হলে সেই বিদেশে তৈরি পণ্য রপ্তানির জন্যও চীনের অনুমোদন লাগবে।
তবে যুক্তরাষ্ট্র-চীন আলোচনার পর ২০২৫ সালের ৭ নভেম্বর চীন এই দ্বিতীয় দফার নিয়ন্ত্রণ ২০২৬ সালের ১০ নভেম্বর পর্যন্ত স্থগিত করে। কিন্তু এই স্বস্তি সাময়িক—CSIS-এর পরবর্তী পর্যালোচনা দেখায়, নিয়ন্ত্রণ শিথিল হওয়ার পরও যুক্তরাষ্ট্রে yttrium আমদানি আগের তুলনায় বহুগুণ কম রয়ে গেছে, আর নতুন magnet উৎপাদন সক্ষমতা তৈরিতে এখনো বছরের পর বছর সময় লাগবে।
এই ঘটনা একটি বিষয় স্পষ্ট করে দেয়—rare earth-এর সরবরাহ এখনো বিশ্বের সবচেয়ে কম বৈচিত্র্যময় খনিজ সরবরাহ শৃঙ্খলগুলোর একটি। IEA-র হিসাব অনুযায়ী, ম্যাগনেটে ব্যবহৃত neodymium, praseodymium, dysprosium ও terbium-এর ক্ষেত্রে চীনের বৈশ্বিক খনন-উৎপাদনের অংশ ২০২৪ সালে ছিল প্রায় ৬০ শতাংশ।
Processing কেন Mining-এর চেয়েও গুরুত্বপূর্ণ
ধরুন, একটি দেশের কাছে খনিজ আছে, কিন্তু সেটিকে refine করার সক্ষমতা নেই। তাহলে সম্পদ থাকলেও পুরো value chain নিয়ন্ত্রণ তার হাতে নেই।
Critical minerals-এর সরবরাহ শৃঙ্খল সাধারণত এমন ধাপে চলে: Exploration → Mining → Concentration → Refining → Processing → Component manufacturing → Final product। প্রতিটি ধাপেই প্রযুক্তি, পুঁজি, অবকাঠামো ও দক্ষতা প্রয়োজন।
তাই ভবিষ্যতের প্রতিযোগিতার প্রশ্ন শুধু “কার মাটির নিচে খনিজ আছে” নয়—বরং “কে খনিজকে ইন্ডাস্ট্রিয়াল-গ্রেড উপাদানে রূপান্তর করতে পারে।”
যুক্তরাষ্ট্র, ইউরোপ ও চীনের ভিন্ন ভিন্ন উদ্বেগ
যুক্তরাষ্ট্র উদ্বিগ্ন কারণ তাদের উন্নত প্রযুক্তি ও প্রতিরক্ষা শিল্পের জন্য প্রয়োজনীয় খনিজ সরবরাহ একটি ভূরাজনৈতিক প্রতিদ্বন্দ্বীর হাতে কেন্দ্রীভূত। এ কারণে ওয়াশিংটন নিজস্ব খনন, প্রসেসিং ও মিত্র দেশের সরবরাহ শৃঙ্খল শক্তিশালী করার চেষ্টা করছে।
ইউরোপের সমস্যা কিছুটা ভিন্ন—ক্লিন এনার্জি ট্রানজিশনে বিশাল বিনিয়োগ করলেও অনেক কাঁচামালের জন্য তারা বাইরের সরবরাহ শৃঙ্খলের ওপর নির্ভরশীল। ২০২৪ সালের মে মাসে কার্যকর হওয়া European Critical Raw Materials Act-এ ২০৩০ সালের মধ্যে তিনটি লক্ষ্য নির্ধারণ করা হয়েছে—EU-এর বার্ষিক চাহিদার অন্তত ১০ শতাংশ নিজস্ব উত্তোলন থেকে, ৪০ শতাংশ নিজস্ব প্রসেসিং থেকে এবং ১৫ শতাংশ রিসাইক্লিং থেকে আসতে হবে। পাশাপাশি, কোনো একক তৃতীয় দেশ থেকে কোনো একটি খনিজের ৬৫ শতাংশের বেশি আমদানি করা যাবে না।
আর চীনের গুরুত্ব শুধু mining-এ সীমাবদ্ধ নয়—দেশটির processing, refining ও manufacturing সক্ষমতাও বিশাল, আর নিজেই একটি বড় manufacturing economy হওয়ায় খনিজ থেকে ফিনিশড প্রোডাক্ট পর্যন্ত পুরো value chain-এর একটি বড় অংশের সঙ্গে বেইজিং যুক্ত।
Critical Minerals কি নতুন “তেল”?
অনেকে Critical Minerals-কে ভবিষ্যতের “নতুন তেল” বলে থাকেন। উপমাটি আংশিক সত্য—দুটোতেই সরবরাহ-কেন্দ্রীকরণ ভূরাজনৈতিক শক্তি তৈরি করতে পারে। তবে পার্থক্যও আছে। তেল মূলত একটি জ্বালানি উৎস, আর critical minerals বিভিন্ন প্রযুক্তির কাঁচামাল—আর সব খনিজ একে অপরের বিকল্প নয়। Lithium-এর ঘাটতি rare earth দিয়ে পূরণ করা যাবে না, cobalt-এর বদলে সব ক্ষেত্রে copper ব্যবহার করা যাবে না। এ কারণে খনিজ সরবরাহ শৃঙ্খলের জটিলতা কিছু ক্ষেত্রে তেলের চেয়েও বেশি।
Friend-shoring, Recycling ও বিকল্প খোঁজার চেষ্টা
একটি রাষ্ট্র যদি কোনো গুরুত্বপূর্ণ খনিজের জন্য এক বা দুইটি দেশের ওপর অতিরিক্ত নির্ভরশীল হয়, তাহলে ভূরাজনৈতিক ধাক্কার ঝুঁকি বাড়ে। এই ঝুঁকি কমাতে দেশগুলো এখন কয়েকটি কৌশল ব্যবহার করছে:
- Friend-shoring — রাজনৈতিকভাবে স্থিতিশীল সম্পর্কের দেশগুলোর মধ্যে সরবরাহ শৃঙ্খল গড়ে তোলা
- Domestic production ও stockpiling — নিজস্ব উৎপাদন ও কৌশলগত মজুত বাড়ানো
- Recycling বা Urban Mining — ব্যবহৃত ব্যাটারি ও ইলেকট্রনিক্স থেকে খনিজ পুনরুদ্ধার
- Substitution — প্রযুক্তি পরিবর্তন করে কম-ঝুঁকিপূর্ণ খনিজ ব্যবহার
তবে প্রতিটি কৌশলেরই সীমাবদ্ধতা আছে। Friend-shoring-এর খরচ বেশি হতে পারে, কারণ সবচেয়ে সস্তা সরবরাহকারী সবসময় সবচেয়ে নিরাপদ সরবরাহকারী নয়। আর recycling দিয়ে দ্রুত বেড়ে চলা global demand পুরোপুরি মেটানো সম্ভব নয়। এখানে তৈরি হয়েছে একটি নতুন হিসাব-নিকাশ: Efficiency বনাম Security।
Global South ও Africa-র জন্য সুযোগ ও চ্যালেঞ্জ
বিশ্বের অনেক উন্নয়নশীল দেশে critical minerals-এর সম্পদ রয়েছে, বিশেষ করে DRC-তে cobalt ও জাম্বিয়ায় copper। কিন্তু সম্পদ থাকা আর তার থেকে value capture করা এক জিনিস নয়। যদি কোনো দেশ শুধু raw material রপ্তানি করে আর processing-manufacturing অন্য দেশে হয়, তাহলে সবচেয়ে বড় মূল্য-সংযোজিত অংশটি অন্যত্র তৈরি হয়।
তাই Global South-এর জন্য বড় প্রশ্ন—তারা কি শুধু raw material exporter থেকে যাবে, নাকি ভবিষ্যতের value chain-এর অংশ হতে পারবে? লাতিন আমেরিকার lithium-সমৃদ্ধ দেশগুলোতেও একই প্রশ্নের সঙ্গে যুক্ত হয়েছে পরিবেশগত উদ্বেগ—lithium উত্তোলনে পানির ব্যবহার ও স্থানীয় ecosystem-এর ওপর প্রভাব নিয়ে প্রশ্ন আছে।
Climate Politics-এর বিরোধাভাস
বিশ্ব একদিকে জীবাশ্ম জ্বালানির নির্ভরতা কমাতে চায়, অন্যদিকে renewable energy ও EV-এর জন্য খনিজের চাহিদা বাড়ছে। এখানে একটি প্যারাডক্স তৈরি হয়—জীবাশ্ম জ্বালানি কমাতে গেলে খনি উত্তোলন বাড়াতে হতে পারে। অর্থাৎ এনার্জি ট্রানজিশন নিজেই সম্পদ-নিবিড় একটি প্রক্রিয়া। মাইনিং একটি পরিবেশ-সংবেদনশীল কার্যক্রম হওয়ায় পানি ব্যবহার, ভূমি পরিবর্তন ও জীববৈচিত্র্যের ক্ষতির প্রশ্নও এখানে গুরুত্বপূর্ণ হয়ে উঠছে।
AI, Semiconductor ও Critical Minerals-এর সম্পর্ক
AI নিজে কোনো একটি খনিজের ওপর সরাসরি নির্ভর করে না। কিন্তু AI infrastructure-এর জন্য প্রয়োজন semiconductor, data centre, বিদ্যুৎ ও উন্নত hardware—আর এই পুরো ইকোসিস্টেম তৈরি হয় খনিজ-নিবিড় সরবরাহ শৃঙ্খলের ওপর ভিত্তি করে। তাই AI-এর প্রসার যত বাড়বে, খনিজ নিরাপত্তার গুরুত্বও তত বাড়তে পারে—সম্পর্কটি পরোক্ষ, কিন্তু গুরুত্বপূর্ণ।
Geoeconomics-এর সঙ্গে সরাসরি যোগসূত্র
Critical minerals এখন Geoeconomics-এর একটি কেন্দ্রীয় হাতিয়ার হয়ে উঠেছে। Export controls, trade policy, investment restrictions, technology controls, industrial subsidy ও strategic partnership—এসবের মাধ্যমে খনিজ সরবরাহ শৃঙ্খল অর্থনৈতিক নীতি ও পররাষ্ট্রনীতি উভয়েরই অংশ হয়ে উঠছে। ২০২৫-২৬ সালের rare earth সংকট এই সম্পর্কের সবচেয়ে স্পষ্ট প্রমাণ।
বাংলাদেশের জন্য কেন গুরুত্বপূর্ণ
বাংলাদেশ বড় critical mineral উৎপাদনকারী দেশ নয়। তবে দেশের অর্থনীতি ধীরে ধীরে ইলেকট্রিক ভেহিকল, ব্যাটারি, নবায়নযোগ্য জ্বালানি, ইলেকট্রনিক্স ও উন্নত উৎপাদনের সঙ্গে যুক্ত হচ্ছে। এসবের প্রসার হলে বৈশ্বিক খনিজ সরবরাহ শৃঙ্খলের যেকোনো পরিবর্তন বাংলাদেশের ওপরও প্রভাব ফেলতে পারে—বিশেষ করে import-নির্ভর অর্থনীতি হিসেবে পণ্যমূল্য ও সরবরাহ বিঘ্নের ঝুঁকি গুরুত্বপূর্ণ।
তাই বাংলাদেশের জন্য এখন থেকেই প্রশ্নটি প্রাসঙ্গিক—দেশটি কি শুধু প্রযুক্তি আমদানিকারক থেকে যাবে, নাকি আঞ্চলিক উৎপাদন সরবরাহ শৃঙ্খলের অংশ হতে পারবে?
শেষ কথা: প্রশ্নটা কী নিয়ে
প্রথম দৃষ্টিতে মনে হতে পারে এটি খনন শিল্পের লড়াই। কিন্তু গভীরে গেলে দেখা যায় এটি প্রযুক্তি, জ্বালানি রূপান্তর, শিল্প ক্ষমতা ও জাতীয় নিরাপত্তার লড়াই—এবং শেষ পর্যন্ত ভবিষ্যতের বৈশ্বিক ক্ষমতার ভারসাম্যের লড়াই।
সবচেয়ে গুরুত্বপূর্ণ শিক্ষাটি হলো—সম্পদ থাকা মানেই শক্তি নয়। একটি দেশের মাটির নিচে lithium থাকলেই সে পুরো strategic power পায় না, যদি না সে সেটি উত্তোলন, পরিশোধন ও উৎপাদনে রূপান্তর করতে পারে। আগামী দিনের mineral superpower হতে হলে প্রয়োজন Resource, Technology, Capital, Processing, Manufacturing ও Infrastructure—এই ছয়টির সমন্বয়।
একসময় যে দেশ তেলের সরবরাহ নিয়ন্ত্রণ করত, তার বৈশ্বিক রাজনীতিতে বড় প্রভাব ছিল। আগামী দিনে বিশ্ব হয়তো জিজ্ঞেস করবে—কার কাছে lithium আছে, কে rare earth প্রসেস করে, আর কে raw material থেকে finished technology পর্যন্ত পুরো value chain নিয়ন্ত্রণ করে। কারণ ভবিষ্যতের অর্থনীতি চলবে ব্যাটারি, বিদ্যুৎ, সেমিকন্ডাক্টর ও উন্নত প্রযুক্তি দিয়ে—আর এই সবকিছুর নিচে নীরবে পড়ে থাকবে কিছু critical minerals।
Related Reading
- Geoeconomics কী? অর্থনীতিকে কীভাবে রাজনৈতিক অস্ত্র হিসেবে ব্যবহার করা হয়?
- Hybrid Warfare কী: ট্যাংক-মিসাইল ছাড়াই যেভাবে একটি রাষ্ট্রকে হাঁটু গেড়ে বসানো যায়
- Multipolar World কী? একমেরু বিশ্ব থেকে বহু-মেরু বিশ্বে কীভাবে গেল পৃথিবী?
Authoritative Sources
- IEA — With New Export Controls on Critical Minerals, Supply Concentration Risks Become Reality
- CSIS — China’s New Rare Earth and Magnet Restrictions Threaten U.S. Defense Supply Chains
- CSIS — Rare Earth Export Restrictions One Year Later
- European Parliament (EPRS) — China’s Rare-Earth Export Restrictions
- European Commission — Critical Raw Materials Act Factsheet
- European Commission — European Critical Raw Materials Act Overview